Avaliação do imóvel no consórcio: o que a administradora confere e o que fazer se o laudo vier baixo

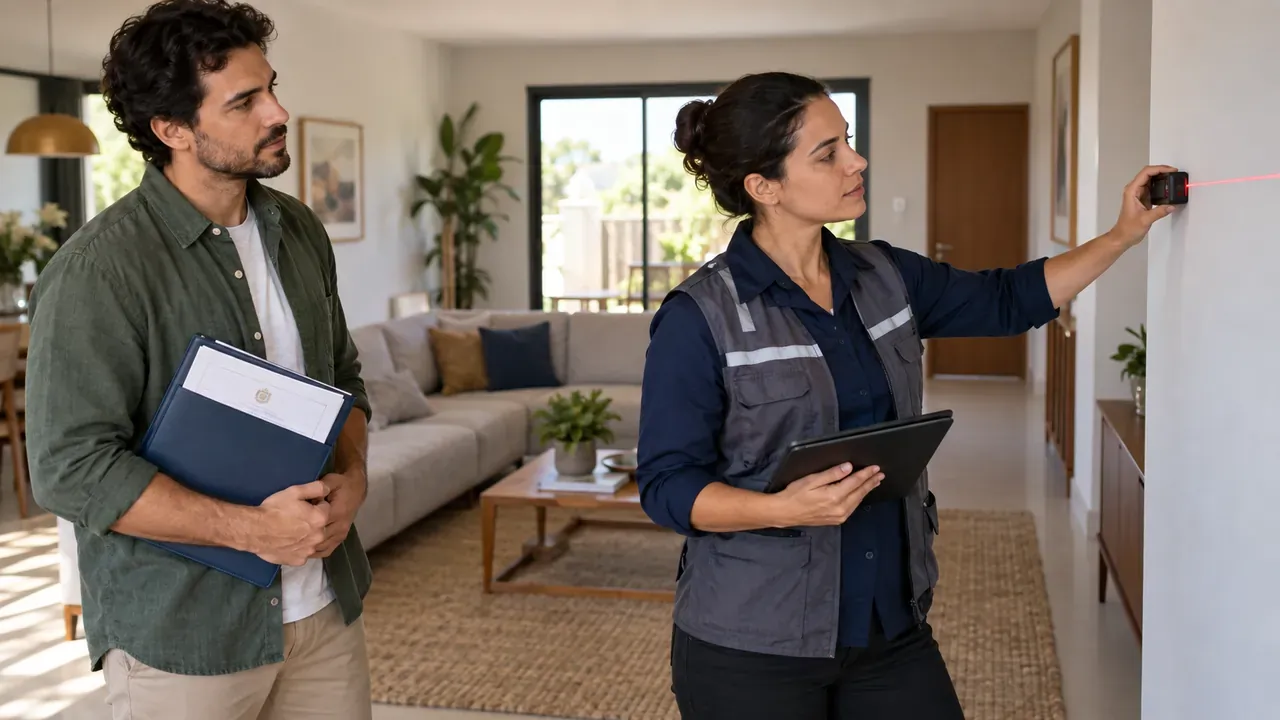
A avaliação do imóvel no consórcio é a visita de um engenheiro ou arquiteto contratado pela administradora, que mede o valor de mercado da casa ou do apartamento e confere se ele pode ficar como garantia até a última parcela. O laudo não muda o valor da carta: ele decide se o imóvel escolhido é aceito e se a garantia cobre o que você ainda deve ao grupo. Quando o laudo vem abaixo do esperado, existem saídas, desde renegociar o preço até oferecer uma garantia a mais.
Por que a administradora avalia o imóvel antes de liberar a carta
A administradora avalia porque o imóvel comprado vira a garantia do grupo até você quitar a cota. Se a garantia for fraca e o consorciado deixar de pagar, quem responde ao grupo pelo prejuízo é a própria administradora.
Essa regra está escrita na Lei 11.795/2008, no Planalto (consulta em setembro de 2026). O artigo 14 diz que a garantia inicial recai sobre o bem comprado com a carta, permite pedir garantias complementares proporcionais às parcelas que faltam e manda a administradora indenizar o grupo se aprovar garantias insuficientes. Em outras palavras, um laudo generoso demais sai do caixa dela. É por isso que a avaliação costuma ser conservadora.
O contrato também precisa trazer as regras. A Resolução BCB 285/2023, do Banco Central (consulta em setembro de 2026), exige que o contrato de adesão informe as garantias pedidas ao contemplado e os procedimentos e prazos para analisar a documentação e liberar o crédito. Se a proposta que você recebeu não fala disso, peça a cláusula por escrito antes de assinar.
| Ponto | Consórcio | Financiamento |
|---|---|---|
| Quando acontece | Depois da contemplação, com o imóvel escolhido | Antes da aprovação do crédito |
| O que o laudo decide | Se o imóvel serve de garantia para o saldo devedor | Quanto o banco empresta, em geral uma parte do valor avaliado |
| Valor do crédito | Já definido pela carta; o laudo não aumenta a carta | Calculado a partir do laudo e da renda |
| Laudo abaixo do preço | Pode pedir garantia complementar ou dinheiro próprio | Aumenta a entrada que o comprador precisa pagar |
Passo a passo da avaliação do imóvel, do pedido ao laudo
A avaliação tem cinco etapas: pedido com os documentos, agendamento, visita, laudo e análise jurídica. O tempo total depende da administradora e da cidade, e o contrato deve informar os prazos.
| Etapa | Quem faz | O que você entrega ou faz |
|---|---|---|
| 1. Pedido | Consorciado | Envia matrícula atualizada, IPTU, dados do vendedor e a proposta de compra |
| 2. Agendamento | Empresa de avaliação | Combina o dia com quem vai abrir o imóvel, geralmente o vendedor ou o corretor |
| 3. Visita | Engenheiro ou arquiteto | Garante acesso a todos os cômodos, garagem, telhado e área externa |
| 4. Laudo | Avaliador | Recebe o valor de mercado e as observações sobre o estado do imóvel |
| 5. Análise jurídica | Administradora | Responde às exigências de documentos e aguarda a aprovação da garantia |
A tarifa da avaliação é cobrada do consorciado, e o valor varia conforme a administradora e a cidade. Se o imóvel custar menos que a carta, a Resolução BCB 285 permite usar a diferença para pagar tarifas e ressarcimentos devidos à administradora, junto com impostos e cartório, até 10% do crédito. A conta completa desses gastos está em ITBI, escritura e registro na compra do imóvel.
O que o avaliador confere na vistoria do imóvel
O avaliador confere se o imóvel existe como está descrito na matrícula, em que estado ele está e quanto valem imóveis parecidos na mesma região. O valor final sai da comparação com vendas e ofertas de imóveis semelhantes.
O método mais usado para casas e apartamentos é o comparativo de mercado, previsto na norma técnica ABNT NBR 14653 para avaliação de bens. O profissional levanta imóveis à venda ou vendidos perto dali, ajusta pelas diferenças de área, idade, padrão e conservação e chega a uma faixa de valor. Por isso um preço pedido acima do bairro dificilmente passa, mesmo que o vendedor tenha feito melhorias caras.
| Ponto conferido | O que o avaliador olha | Efeito quando há problema |
|---|---|---|
| Área construída | Se a área real bate com a área averbada na matrícula | A parte sem averbação pode ficar fora do valor ou virar exigência |
| Uso do imóvel | Residencial, comercial ou misto, conforme o grupo | Uso diferente do previsto no contrato pode impedir a compra |
| Conservação | Infiltração, rachaduras, telhado, instalações elétricas | Reduz o valor e pode pedir reparo antes da aprovação |
| Localização | Acesso, serviços, risco de alagamento ou encosta | Área de risco pode levar à recusa da garantia |
| Padrão e idade | Acabamento, ano da construção, reformas | Define a faixa de preço dos imóveis comparados |
| Condomínio | Área comum, vaga descrita na matrícula, regularidade | Vaga sem matrícula ou sem descrição pode não entrar no valor |
A diferença entre avaliar um imóvel pronto e uma obra
Na compra de imóvel pronto, a avaliação acontece uma vez. Na construção, a administradora faz vistorias a cada etapa, para liberar a carta conforme a obra avança, e o foco é medir o percentual executado. Esse outro tipo de visita está explicado em vistoria e liberação da carta para construção.
Laudo, preço e saldo devedor: a conta que aprova a garantia
O que o laudo precisa cobrir é o saldo devedor, ou seja, o que falta pagar ao grupo, e muitas administradoras pedem uma margem acima dele. Por isso quem é contemplado mais perto do fim do plano costuma ter menos problema com laudo baixo.
Imagine uma carta de R$ 300 mil, com taxa de administração ilustrativa de 18%, em 180 meses. O total a pagar é R$ 354 mil. Quem é contemplado depois de 60 parcelas ainda deve cerca de dois terços disso. A margem de 30% usada no exemplo abaixo é hipotética, só para mostrar a lógica; a regra real está no contrato.
O laudo cobre a garantia? (exemplo ilustrativo)
- Total do plano: 300.000 × 1,18R$ 354.000
- Saldo devedor após 60 de 180 parcelas: 354.000 × 120 ÷ 180R$ 236.000
- Garantia exigida com margem hipotética de 30%: 236.000 × 1,3R$ 306.800
- Valor do laudo do imóvel escolhidoR$ 280.000
- Diferença a resolver: 306.800 − 280.000R$ 26.800
Valores de exemplo, sem fundo de reserva, seguro e reajuste. A margem de 30% não é regra de mercado: cada administradora define a sua no contrato. Um lance pago antes reduz o saldo devedor e, com ele, a garantia exigida.
Veja como o momento da contemplação muda tudo. A mesma carta, contemplada depois de 120 parcelas, deixaria um saldo devedor de R$ 118 mil. Com a mesma margem hipotética, a garantia exigida cairia para R$ 153.400, e o laudo de R$ 280 mil passaria com folga. Já quem é contemplado no primeiro ano precisa de um imóvel que cubra quase todo o valor do plano.
| Contemplado após | Saldo devedor | Garantia exigida (× 1,3) | Laudo de R$ 280 mil basta? |
|---|---|---|---|
| 12 parcelas | R$ 330.400 | R$ 429.520 | Não |
| 60 parcelas | R$ 236.000 | R$ 306.800 | Não, faltam R$ 26.800 |
| 90 parcelas | R$ 177.000 | R$ 230.100 | Sim |
| 120 parcelas | R$ 118.000 | R$ 153.400 | Sim, com folga |
Esse efeito explica uma dúvida comum de quem tem um consórcio de imóvel: por que a administradora aceitou o apartamento do vizinho de grupo e recusou um parecido para mim? Muitas vezes o imóvel era igual; o saldo devedor é que era diferente.
Se o laudo vier abaixo do preço: cinco saídas
Quando o laudo não cobre a garantia, a compra não está perdida. As saídas mais usadas são renegociar o preço, pedir revisão do laudo, reduzir o saldo devedor, oferecer outra garantia ou escolher outro imóvel.
| Saída | Como funciona | Quando faz sentido |
|---|---|---|
| Renegociar o preço | Mostrar o laudo ao vendedor e pedir desconto | Preço pedido acima dos imóveis comparados |
| Pedir revisão do laudo | Entregar anúncios e vendas recentes de imóveis parecidos | Avaliador ignorou reforma documentada ou usou comparáveis ruins |
| Reduzir o saldo devedor | Oferecer lance ou antecipar parcelas com dinheiro próprio | Família com reserva ou FGTS disponível |
| Garantia complementar | Outro imóvel de valor suficiente (art. 14, § 2º) ou fiador | Pais ou parentes com imóvel quitado dispostos a garantir |
| Trocar de imóvel | Buscar outro bem com laudo compatível | Problema estrutural, área de risco ou documentação irregular |
Um cuidado com a garantia complementar: quem oferece um imóvel em alienação fiduciária para garantir a cota de outra pessoa passa a responder pela dívida inteira, inclusive pelo que sobrar depois da execução, segundo o parágrafo 6º do mesmo artigo 14. Parente que ajuda precisa saber disso por escrito. Essa situação aparece muito quando a casa é construída em terreno da família, tema do guia sobre construir no terreno da família com carta de crédito.
Como preparar o imóvel e os papéis antes da avaliação
A preparação começa antes de assinar a proposta de compra: conferir a matrícula, ver se a área construída está averbada e combinar com o vendedor o acesso a todo o imóvel. Esses três cuidados evitam a maior parte das exigências.
- Peça a matrícula atualizada e compare a área construída com o que você vê no imóvel.
- Pergunte ao vendedor se houve ampliação, edícula ou piscina feitas sem averbação.
- Confira se a vaga de garagem tem matrícula própria ou está descrita na matrícula do apartamento.
- Coloque no contrato de compra uma cláusula que condiciona o negócio à aprovação da administradora.
- Separe fotos, notas e projetos de reformas recentes para mostrar ao avaliador.
- Pergunte à administradora por quanto tempo o laudo vale, caso a compra demore.
A cláusula de condição é a mais importante da lista. Sem ela, se a garantia for recusada, você pode perder o sinal pago ao vendedor. Com ela, o negócio se desfaz sem multa para os dois lados, e você procura outro imóvel com calma. Se está buscando apartamento, as particularidades de prédio novo, usado e na planta estão na página de consórcio de apartamento.
Com a matrícula conferida, o imóvel acessível e a conta do saldo devedor feita, a avaliação deixa de ser uma prova surpresa. Para rever como sorteio, lance e garantia se encaixam no plano, veja como funciona consórcio.
Perguntas frequentes sobre a avaliação do imóvel no consórcio
O que é a avaliação do imóvel no consórcio?
É a vistoria feita por um engenheiro ou arquiteto contratado pela administradora para medir o valor de mercado do imóvel escolhido e conferir se ele pode ser garantia. O resultado é um laudo com o valor e as observações sobre o estado e a documentação. O laudo não muda o valor da carta.
Por que a administradora pode recusar o imóvel que eu escolhi?
Porque a Lei 11.795/2008 faz a administradora indenizar o grupo se ela aprovar uma garantia insuficiente. Área construída sem averbação, uso diferente do previsto no contrato, área de risco ou laudo abaixo do saldo devedor com margem são os motivos mais comuns.
Quando a avaliação do imóvel acontece?
Depois da contemplação, quando você já escolheu o imóvel e enviou a matrícula e os dados do vendedor. Antes disso não há o que avaliar, porque a carta pode comprar qualquer imóvel aceito pelo contrato do grupo. Na construção, há vistorias a cada etapa da obra.
Veja como funcionam as vistorias de obra em liberação da carta para construção.
Quem faz a avaliação e quem paga?
A avaliação é feita por um profissional ou empresa indicada pela administradora, e a tarifa é cobrada do consorciado. Se o imóvel custar menos que a carta, a diferença pode pagar essa tarifa, junto com imposto e cartório, até 10% do crédito, conforme a Resolução BCB 285/2023 e o contrato.
Como o avaliador chega ao valor do imóvel?
Na maioria das casas e apartamentos, ele compara o imóvel com outros parecidos à venda ou vendidos na mesma região e ajusta pelas diferenças de área, idade, padrão e conservação. Por isso preço pedido acima do bairro costuma resultar em laudo menor que o preço.
Onde está escrito o que a administradora exige como garantia?
No contrato de adesão ao grupo. A Resolução BCB 285/2023 obriga o contrato a informar as garantias exigidas do contemplado e os prazos para analisar os documentos e liberar o crédito. Peça essa cláusula antes de assinar.
Receba essas regras por escrito na proposta de consórcio de imóvel.
Quanto o laudo precisa valer para o imóvel ser aceito?
O laudo precisa cobrir o saldo devedor, que é o que falta pagar ao grupo, e muitas administradoras pedem uma margem acima dele. Numa carta de R$ 300 mil com taxa ilustrativa de 18%, contemplada após 60 de 180 parcelas, o saldo é de cerca de R$ 236 mil; com uma margem hipotética de 30%, o laudo precisaria chegar a R$ 306.800.
Faça a conta da sua carta no simulador de consórcio.