
Carro
Novo, seminovo ou de trabalho, com o custo total posto ao lado do financiamento.
Ver a conta do consórcio de carro
Moto para trabalhar ou para rodar
O consórcio de moto é uma carta de crédito para comprar a moto à vista, paga em parcelas sem juros e com taxa de administração. Uma carta de R$ 20 mil em 60 meses fica perto de R$ 390 por mês no exemplo desta página.
Você entra num grupo, paga uma parcela sem juros que já inclui a taxa de administração e recebe a carta de crédito quando é contemplado por sorteio ou lance. A carta paga a moto à vista na concessionária, e a parcela costuma ficar abaixo da de um financiamento da mesma moto. O preço disso é a espera: se a moto precisa estar rodando no mês que vem, o financiamento resolve melhor.

O que é
Consórcio de moto é a compra de uma motocicleta por autofinanciamento: as parcelas de todos os participantes formam o fundo comum que paga as cartas contempladas a cada assembleia. O sistema segue a Lei 11.795/2008 e as administradoras precisam de autorização do Banco Central do Brasil.
A moto comprada fica alienada à administradora até a quitação, como acontece com carro e caminhão no consórcio veicular para carro, moto e caminhão. O que muda na moto é a carta menor, o prazo mais curto e a conta do custo de rodar, que pesa mais no orçamento de quem trabalha com ela.
Até 160 cc, a escolha de quem faz entrega, mototáxi ou o trajeto diário.
Trail, naked e big trail para estrada, com carta maior e prazo mais longo.
Possível em parte das administradoras, com ano mínimo e vistoria.
6 sinais
O consórcio de moto compensa quando a moto atual ainda roda ou o trajeto tem outra saída enquanto a carta não sai: numa moto de R$ 20 mil, a espera vale cerca de R$ 4.600 contra o financiamento de 48 meses, no exemplo desta página. Dois destes sinais já justificam pedir a proposta.
Ela aguenta mais alguns meses, mas a oficina já aparece todo mês na conta.
O que você gasta por mês para se deslocar já chega perto de uma parcela.
A simulação de financiamento mostrou quase o preço de meia moto em juros.
A loja negou o financiamento e a entrada exigida não cabe agora.
Você vai tirar a habilitação e quer a primeira moto planejada, não por impulso.
Entrega ou mototáxi estão nos planos e a parcela precisa caber no ganho.
Passo a passo
São seis passos, da simulação às chaves, e só a contemplação não tem prazo fixo. Sorteio, lance e retirada estão detalhados em como funciona o consórcio de moto da adesão à retirada.
Modelo ou cilindrada, nova ou usada, trabalho ou passeio.
1 minuto
Quanto a moto custa no fim do plano, mês a mês, em texto.
Segunda a sábado, das 8h às 18h
Parcela, seguro e manutenção somados contra o que você ganha.
No seu tempo
Contrato digital com a administradora e primeira parcela paga.
No dia da decisão
Sorteio automático e aviso da janela para ofertar lance.
Até a contemplação, sem data garantida
Análise de crédito e nota fiscal aprovadas, a loja recebe à vista.
Conforme a análise e o emplacamento
Sem custo extra
A proposta compara a carta pela cilindrada e pelo uso da moto, de R$ 387 por mês numa carta de R$ 20 mil a R$ 1.450 numa de R$ 100 mil, nos exemplos desta página. Ao lado, o que fica fora do trabalho da Carta Consórcios e da corretora parceira.
A parcela do consórcio de moto é o valor da carta somado à taxa de administração e dividido pelo número de meses. Com a taxa de referência de cerca de 16% usada para veículos (InfoMoney), uma carta de R$ 20 mil em 60 meses dá R$ 387 por mês, antes do fundo de reserva e do seguro. Oito fatores movem esse número:
| Fator | Como influencia | Exemplo |
|---|---|---|
| Cilindrada e modelo | Determinam o preço da moto e o tamanho da carta | Trocar uma 160 cc por uma 300 cc pode dobrar a carta |
| Valor da carta | Ponto de partida de todas as contas | R$ 20 mil, 16%, 60 meses: R$ 387 por mês |
| Número de meses | Mais meses deixam a mensalidade leve e alongam o grupo | A mesma carta em 72 meses: R$ 322 por mês |
| Taxa de administração | O custo real do plano; divida pelo prazo para comparar | 16% em 60 meses equivalem a 0,27% ao mês |
| Fundo de reserva e seguro | Entram na parcela; a sobra do fundo pode voltar no encerramento | Fundo de 2% leva a parcela a cerca de R$ 393 |
| Reajuste anual | Corrige a carta para acompanhar o preço da moto zero | Com 4% no ano, R$ 387 passam a cerca de R$ 402 |
| Lance livre ou embutido | Antecipa a carta com dinheiro seu ou com parte do crédito | Embutido de 20% em R$ 20 mil: sobram R$ 16 mil para a moto |
| Carta mínima | Cada administradora tem um valor de entrada no grupo | Motos de entrada podem ficar abaixo do mínimo |
Cada faixa de cilindrada pede uma carta diferente, e a parcela acompanha. As faixas abaixo são referências para você se localizar; o valor certo sai da cotação da moto que você escolher.
| Categoria | Carta de exemplo | Parcela |
|---|---|---|
| Até 160 cc (cidade e trabalho) | R$ 20 mil | R$ 387 em 60 meses |
| 160 a 300 cc (street e trail) | R$ 30 mil | R$ 580 em 60 meses |
| 300 a 700 cc (estrada) | R$ 60 mil | R$ 967 em 72 meses |
| Acima de 700 cc (big trail e custom) | R$ 100 mil | R$ 1.450 em 80 meses |
Cote a moto com frete e documentação antes de fechar a carta. O preço de vitrine costuma deixar de fora o frete da fábrica e os acessórios, e a diferença sai do seu bolso na hora da retirada.
Antes de assinar
Quatro contas separam uma boa compra de um arrependimento: a parcela contra o que você ganha, o custo de manter a moto, o financiamento como alternativa e uma estimativa honesta da espera.
Para quem ganha com a moto, a pergunta certa é quanto a parcela come do ganho líquido, não do bruto. Tire do faturamento o combustível, a manutenção e o celular, e só então divida a parcela pelo que sobra.
| Conta | Consórcio | Financiamento |
|---|---|---|
| Faturamento bruto do mês | R$ 4.000 | R$ 4.000 |
| Combustível, manutenção e celular | R$ 1.200 | R$ 1.200 |
| Ganho líquido antes da parcela | R$ 2.800 | R$ 2.800 |
| Parcela da moto | R$ 393 | R$ 588 |
| Parcela sobre o ganho líquido | 14% | 21% |
| Parcela por dia, em 26 dias de trabalho | R$ 15 | R$ 23 |
Um detalhe muda tudo: até a contemplação, você continua rodando com a moto que tem hoje. Se ela é alugada, o aluguel e a parcela correm juntos por um tempo, e essa soma precisa caber no mesmo ganho. Para a sua renda, faça a conta no simulador de consórcio.
A carta paga a moto, e o resto da conta fica com você. Antes de escolher o valor da carta, some estes seis custos para saber quanto a moto custa de verdade por mês.
| Custo | Quando aparece | Quem define o valor |
|---|---|---|
| Emplacamento e primeiro licenciamento | Na retirada da moto zero | O Detran do seu estado e o despachante da loja |
| IPVA | Todo ano, à vista ou em cotas | A alíquota do estado sobre o valor venal; alguns estados isentam motos pequenas |
| Seguro contra roubo e acidente | Mensal ou anual, a partir da retirada | A seguradora, pelo modelo, pelo CEP e pelo uso profissional |
| Revisões e desgaste | Por quilometragem: óleo, pneus, relação e freios | O manual do fabricante e o quanto você roda |
| Equipamento de proteção | Antes de sair da loja | Capacete com selo do Inmetro, jaqueta, luvas e bota |
| Combustível | Toda semana | O consumo do modelo e a sua rotina |
Quem trabalha com entrega roda muito mais que quem usa a moto no fim de semana, e a revisão chega mais cedo. Para ver o custo completo, com os casos em que o plano compensa e em que não compensa, leia consórcio de moto vale a pena.
No custo total, o consórcio fica abaixo do financiamento em qualquer taxa de juros comum de mercado; no tempo até a moto chegar, o financiamento ganha. Por isso a decisão depende de quanto a moto pode esperar.
| Caminho | Parcela | Custo total | Moto na garagem |
|---|---|---|---|
| Financiamento a 2,5% ao mês | R$ 720 | R$ 34.566 | Logo após a aprovação do crédito |
| Financiamento a 1,5% ao mês | R$ 588 | R$ 28.200 | Logo após a aprovação do crédito |
| Consórcio | R$ 393 | R$ 23.600 | Na contemplação, sem data garantida |
O financiamento ainda costuma pedir entrada e aprovação de crédito na loja, enquanto o consórcio faz a análise só na contemplação. A mesma conta feita para imóvel, carro e caminhão está em consórcio ou financiamento.
Ninguém sério garante o mês da contemplação, mas dá para entender o ritmo do grupo com uma conta simples. A cada assembleia, o fundo comum paga tantas cartas quanto o dinheiro arrecadado no mês permite.
| Passo | Conta | Resultado |
|---|---|---|
| 1. Tamanho do grupo | 400 cotas de R$ 20 mil em 60 meses | Cada cota põe R$ 333 por mês no fundo comum |
| 2. Fundo do mês | 400 × R$ 333 | Cerca de R$ 133 mil por assembleia |
| 3. Cartas por assembleia | R$ 133 mil ÷ R$ 20 mil | Cerca de 6 contempladas por mês, entre sorteio e lance |
| 4. Primeiro ano | 6 a 7 cartas × 12 assembleias | Cerca de 80 cotas, 1 em cada 5 do grupo |
O lance é a única forma de agir sobre esse ritmo, e a proposta mostra os lances vencedores recentes quando a administradora divulga. Entenda os fatores que aceleram ou atrasam a carta em quanto tempo demora para ser contemplado.
A carta compra a moto, mas quem pilota precisa estar habilitado na categoria A. Para entrega e mototáxi, a Lei 12.009/2009, que regulamenta o motofrete e o mototáxi, soma exigências que valem ser resolvidas enquanto a carta não sai.
Se a habilitação ainda vai sair, o tempo de autoescola corre junto com o grupo: você não perde meses parado esperando as duas coisas em fila. Veja o processo inteiro, com glossário, em como funciona o consórcio.
A maior parte dos problemas vem de escolher a carta pela vitrine e esquecer o que acontece antes e depois da contemplação.
Seguro, IPVA e revisões podem somar mais que a própria parcela.
Sem carta na mão, você fica a pé e perde dias de trabalho.
O frete e a documentação da loja completam a conta do seu bolso.
Promessa de moto na semana que vem é o golpe mais comum do setor.
Ela acontece na contemplação, e o nome sujo pode travar a carta.
Ano mínimo e vistoria mudam de uma administradora para outra.
Leve estas 8 perguntas para a conversa com o consultor e assine só com todas respondidas por escrito. Para comparar propostas de administradoras diferentes, veja os critérios de qual o melhor consórcio de moto.
A conta do líquido vem antes da carta.
Tem pressa? Mostramos as duas contas.
Contemplações e lances recentes na mesa.
Nenhuma carta contemplada com data prometida.
Sorteio e prazo de lance avisados no WhatsApp.
Seguro, IPVA e revisão entram na conversa.
Conversa sem compromisso
Receba a proposta da sua moto com a parcela conferida no seu orçamento
Para quem é
O atendimento é 100% online, de qualquer estado. O que muda de um perfil para outro é o tamanho da carta, o prazo e o peso do custo de rodar.
Moto econômica de baixa cilindrada, com a parcela medida contra o ganho líquido da semana.
Moto que roda o dia inteiro com passageiro, e a licença da prefeitura em ordem antes da carta.
Troca do ônibus ou do aplicativo por uma parcela fixa e menos tempo no trânsito.
Recém-habilitado na categoria A, com o grupo andando enquanto a CNH fica pronta.
Big trail ou custom, o sonho de quem planeja roteiros longos com carta maior e prazo estendido.
Moto de trilha para percorrer lavoura e pasto, mais barata de manter que a caminhonete.
Perfis de exemplo; carta mínima, prazos e aceitação de moto usada dependem da administradora.
Consórcio de moto é uma carta de crédito para comprar a moto à vista, paga em parcelas sem juros e com taxa de administração. A carta sai por sorteio ou lance nas assembleias mensais do grupo.
Ele faz parte do consórcio de veículos, que também atende carro e caminhão.
Porque no consórcio não há juros, só a taxa de administração dividida pelo prazo. Numa moto de R$ 20 mil, o exemplo desta página dá cerca de R$ 23.600 no consórcio contra R$ 28.200 num financiamento a 1,5% ao mês em 48 meses (valores ilustrativos).
Veja a comparação para outros bens em consórcio ou financiamento.
Ninguém sério garante a data: a carta sai por sorteio ou lance, e pode vir no primeiro mês ou perto do fim do plano. Na proposta mostramos o ritmo de contemplações do grupo e como o lance funciona; se a moto é urgente, dizemos que o financiamento atende melhor.
Entenda o que acelera a carta em quanto tempo demora para ser contemplado.
Qualquer pessoa maior de idade com CPF, e também empresas com CNPJ. A análise de crédito acontece só na contemplação, antes de a carta ser liberada.
O caminho completo está em como funciona o consórcio.
Em concessionárias e lojas de qualquer marca aceita pela administradora, como Honda, Yamaha ou outras, no consórcio multimarca. No consórcio de fábrica, a carta vale só para a marca do grupo.
Para conferir se a administradora é autorizada, veja consórcio é seguro?.
Pode, nas administradoras que aceitam bem usado, com ano mínimo de fabricação e vistoria. A avaliação da moto limita quanto da carta pode ser usado.
Idade, avaliação e vistoria estão em consórcio de moto usada.
Quando você precisa da moto para trabalhar já e não tem outra para rodar enquanto espera. Nesse caso, pagar juros custa menos que ficar parado sem renda.
Faça as duas contas com a sua renda no simulador de consórcio.
Você oferta um percentual da carta com dinheiro próprio ou com parte da própria carta, o lance embutido. As maiores ofertas da assembleia são contempladas, conforme as regras do grupo.
Veja as modalidades em como funciona o lance do consórcio.
Com taxa de 16% em 60 meses, cerca de R$ 387 por mês, ou R$ 393 com fundo de reserva de 2%, antes do seguro e do reajuste. Em 72 meses, a parcela cai para cerca de R$ 322 (exemplo ilustrativo; taxas reais).
Refaça a conta com o seu valor no simulador de consórcio.
Some emplacamento, IPVA, seguro, revisões, equipamento de proteção e combustível. Os valores mudam por estado, modelo e uso, e quem roda com entrega gasta mais com revisão.
Prefere tirar a dúvida com um consultor? Veja os canais de atendimento.
Outros veículos
Carro, caminhão e carro elétrico têm páginas próprias, cada uma com a conta que pesa no seu caso.
Novo, seminovo ou de trabalho, com o custo total posto ao lado do financiamento.
Ver a conta do consórcio de carro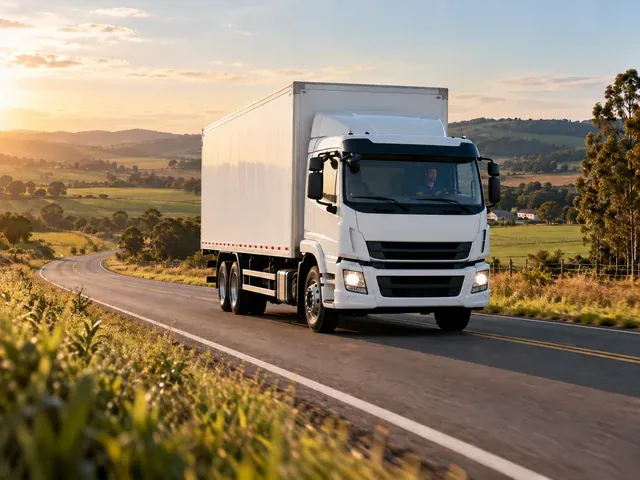
Troca ou ampliação da frota, com as regras de idade e vistoria do seminovo.
Planejar a carta do caminhão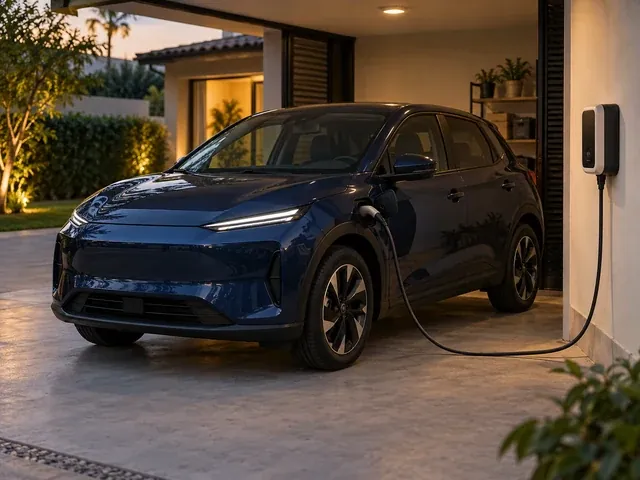
Elétrico ou híbrido com carta de crédito, e o custo da recarga na mesma conta.
Entender a carta do carro elétrico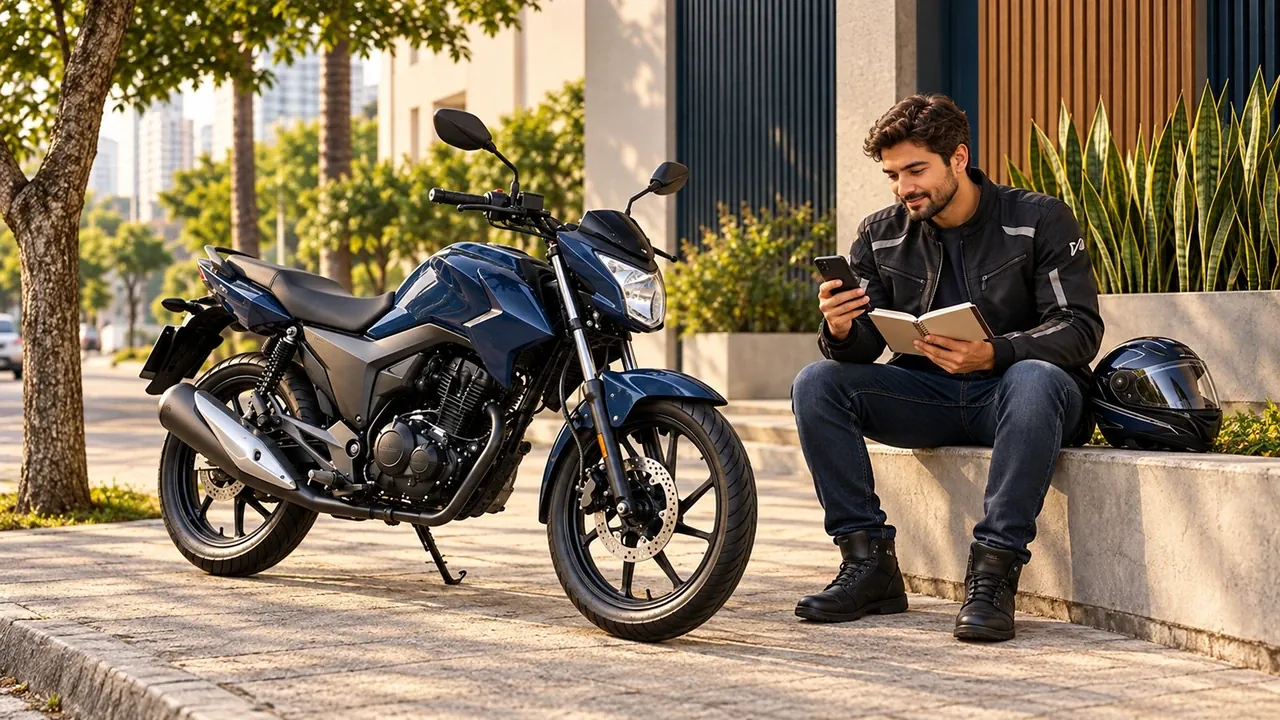 Veículos
Custo total por faixa de moto e as regras da usada.
 Custos
Tabela de custo total para cada tipo de bem.
 Veículos
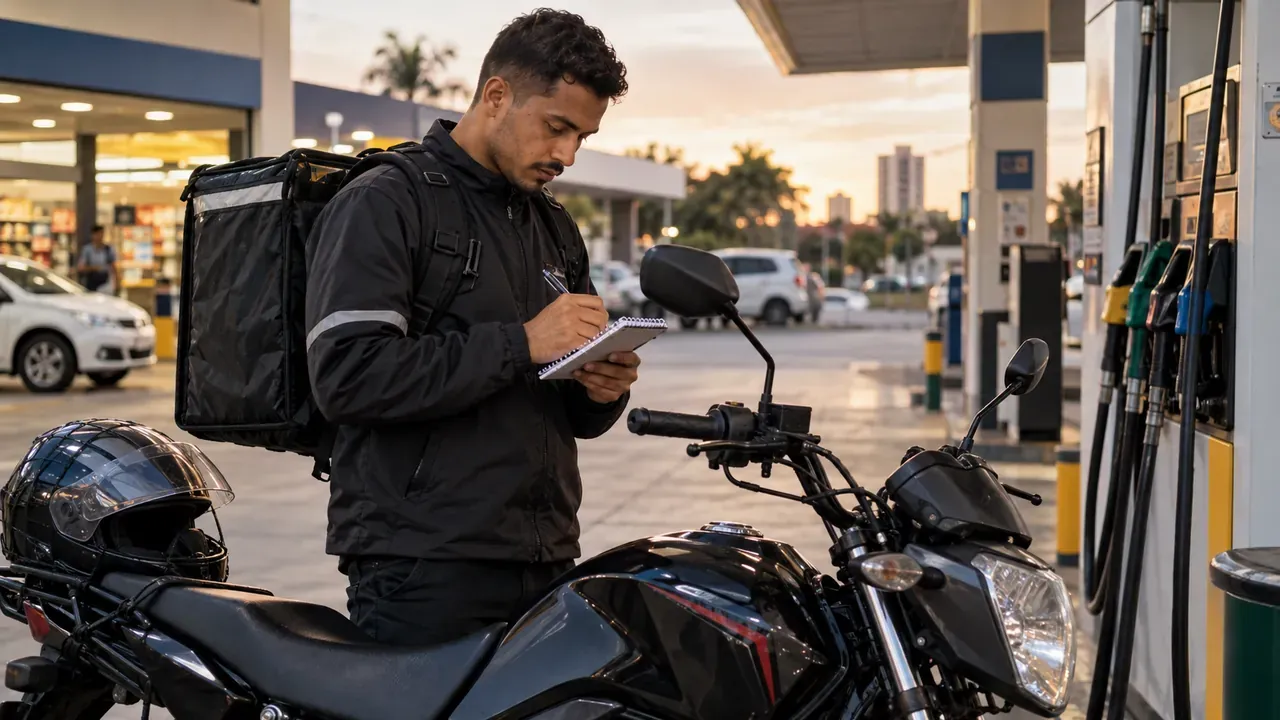
A conta do entregador antes de escolher a carta.
Proposta grátis
Conte a moto, o valor e quando quer comprar. A proposta chega por escrito, com a parcela, o custo total e a conta do seu orçamento.
Prefere falar por WhatsApp ou e-mail? Veja os canais de atendimento da Carta Consórcios.
