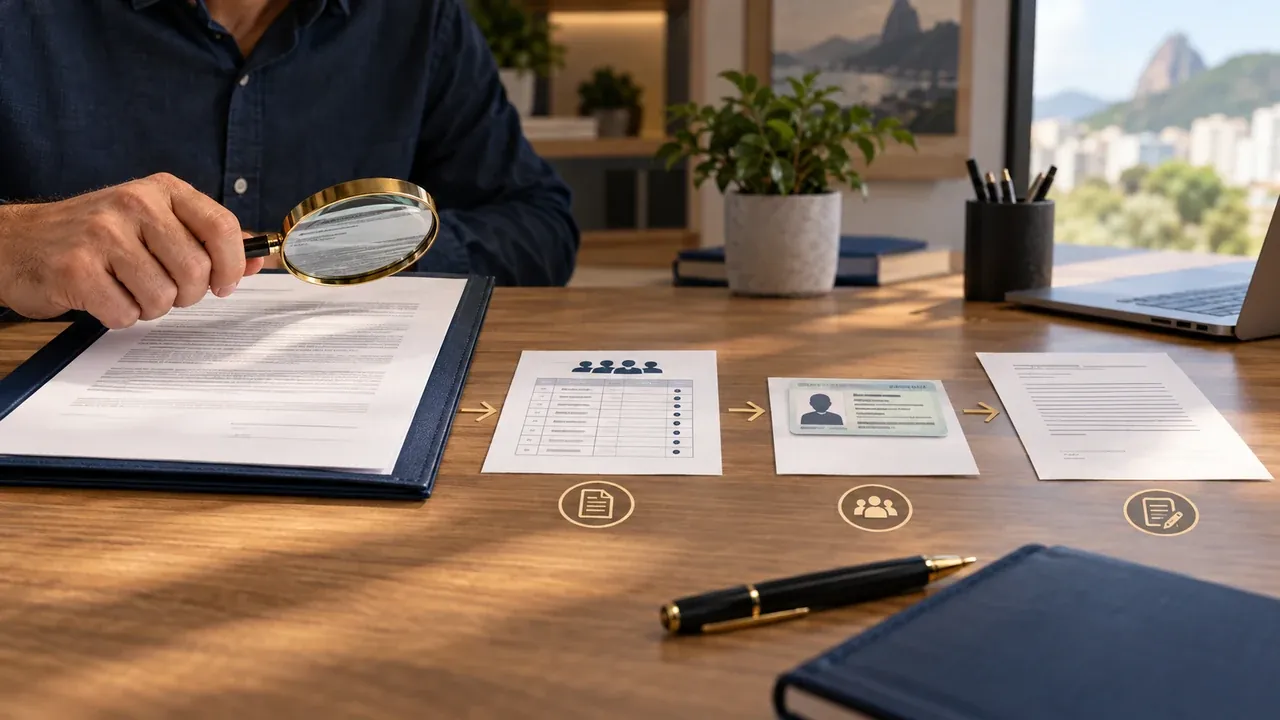
Para saber como vender um consórcio, o primeiro passo é entender que você não vende a carta, e sim a sua posição no grupo: os direitos e as obrigações da cota, que só passam para outra pessoa com a aprovação prévia da administradora, como diz o artigo 13 da Lei 11.795/2008. Na prática, você encontra um comprador, a administradora analisa o cadastro dele, as partes assinam o termo de transferência na própria administradora e só então o valor combinado muda de mãos. Cota contemplada costuma ser vendida com ágio; cota não contemplada, em geral, pelo que já foi pago ou com desconto.

O que você vende quando repassa a cota de consórcio
Quem vende uma cota transfere ao comprador o lugar dela no grupo: o dinheiro já pago ao fundo comum, a chance de contemplação ou o crédito já liberado e todas as parcelas que faltam. O que muda de uma venda para outra é a fase em que a cota está.
A Lei 11.795/2008 chama essa operação de transferência dos direitos e obrigações do contrato de adesão. O comprador passa a ser o consorciado, com nome no sistema da administradora, boletos em nome dele e direito de usar a carta. Por isso a empresa precisa aprovar antes: ela vai confiar ao novo titular um crédito que pode chegar a centenas de milhares de reais, e a lei exige garantias para liberá-lo (artigo 14).
| Fase da cota | O que o comprador leva | Como o preço costuma se formar |
|---|---|---|
| Ativa, não contemplada | O percentual já pago e a chance nos próximos sorteios e lances | Reembolso de parte do que foi pago, muitas vezes com desconto |
| Contemplada, crédito ainda não usado | A carta liberada para comprar o bem, mais o saldo devedor | O que foi pago mais um ágio pelo tempo de espera poupado |
| Contemplada, bem já comprado | O bem alienado e a dívida restante com o grupo | Negociação do bem com assunção da dívida, sujeita à análise da administradora |
| Cancelada (excluída) | Só o direito de receber a restituição no futuro | Valor presente da restituição, com deságio |
A última linha é um mercado à parte, com riscos próprios, tratado em quem compra consórcio cancelado e que cuidados tomar. Se a sua cota já foi excluída e você quer entender quanto ela vale antes de negociar, o cálculo da restituição está em consórcio cancelado: o que volta.
Como chegar ao preço justo da sua cota
O preço de uma cota parte de três números do extrato: quanto você já pagou ao fundo comum, o valor atualizado da carta e o saldo devedor. Em cima deles entra o ágio, se ela estiver contemplada, ou o desconto, se não estiver.
O comprador faz uma conta simples: quanto ele desembolsa no total (o que paga a você mais as parcelas que faltam) comparado com o que recebe (a carta). Se a soma ficar muito acima do crédito, ele prefere entrar num grupo novo. Por isso o ágio tem teto natural, e anunciar acima dele só atrasa a venda.
Faixa de preço de uma cota contemplada de imóvel (exemplo ilustrativo)
- Carta atualizada no extratoR$ 200.000
- Já pago pelo vendedor, com taxas: 50 parcelas de R$ 1.300R$ 65.000
- Saldo devedor informado no extratoR$ 170.000
- Custo para o comprador sem ágio: 65.000 + 170.000R$ 235.000
- Ágio de 5% da carta: 5% × 200.000R$ 10.000
- Preço pedido ao comprador (65.000 + 10.000), além de assumir o saldoR$ 75.000
Valores de exemplo. O comprador pagaria R$ 245.000 no total por uma carta de R$ 200.000 disponível agora; ele só aceita se a pressa valer esses R$ 45.000 a mais em relação ao crédito. Não existe tabela oficial de ágio: o percentual é livre e depende da procura.
Na cota não contemplada, a lógica se inverte. O comprador herda a mesma espera que você teria, então raramente paga ágio; o mais comum é propor devolver parte do que foi pago. Mesmo assim, a venda pode ser melhor do que desistir, porque o dinheiro entra agora e não no sorteio de excluídos ou no fim do grupo.
Vender a cota ou desistir do consórcio: a comparação
Vender costuma trazer o dinheiro mais cedo e preservar a taxa de administração já paga dentro do preço; desistir não exige comprador, mas o valor volta só no sorteio ou no encerramento. A escolha depende de quanto tempo você pode esperar.
| Caminho | Quando o dinheiro chega | Quanto costuma sobrar | Depende de |
|---|---|---|---|
| Vender a cota a um interessado | Na assinatura do termo de transferência | O que for negociado; pode incluir o que você pagou de taxa | Achar comprador e aprovação da administradora |
| Transferir a um parente | Na hora combinada em família | Livre entre as partes | Aprovação da administradora e taxa de transferência |
| Reduzir o valor da carta | Não há saída de dinheiro; a parcela cai | Você continua no grupo | Regra do grupo |
| Desistir e esperar | Sorteio de excluídos ou encerramento | Fundo comum corrigido; taxa e seguro ficam | Só da administradora |
Se o motivo da venda é uma parcela que deixou de caber, vale olhar antes a escada de saídas descrita em o que acontece se eu parar de pagar: às vezes reduzir a carta resolve o problema sem perder a posição no grupo.
Passo a passo para vender um consórcio com segurança
A venda segura tem sete etapas, e o dinheiro só muda de mãos na sexta: primeiro vêm o extrato, as regras da administradora, o comprador e a aprovação dele. Inverter essa ordem é o que dá espaço para calote e golpe.
- Peça o extrato atualizado. Ele traz percentual pago, saldo devedor, valor da carta e situação da cota. É o documento que o comprador vai exigir.
- Pergunte à administradora, por canal oficial, quais documentos ela pede para a cessão, quanto cobra de taxa de transferência e quanto tempo leva a análise.
- Defina o preço com base no extrato e na comparação da seção anterior, e anuncie sem expor número do grupo, da cota ou seu CPF.
- Com o interessado escolhido, peça que ele envie o cadastro à administradora antes de qualquer acordo de valor. Se o crédito dele for recusado, a venda não acontece.
- Assine um compromisso particular simples, com preço, forma de pagamento e a condição de que tudo depende da aprovação da administradora.
- No dia da assinatura do termo de transferência, receba o valor por transferência bancária identificada e confira o crédito na sua conta antes de assinar.
- Guarde o termo assinado e confirme no aplicativo da administradora que a cota saiu do seu CPF e que os próximos boletos já estão em nome do comprador.
Até a sétima etapa, a cota continua sendo sua perante o grupo. Pague em dia durante a negociação: parcela atrasada tira a cota dos sorteios, aumenta o saldo devedor e derruba o preço que o comprador aceita pagar.
E o imposto sobre o ágio?
Quem vende uma cota por mais do que pagou pode ter ganho de capital a declarar no Imposto de Renda. A forma de apuração e a declaração da cota dependem das regras da Receita Federal para o ano; confirme com um contador antes de fechar a venda.
Onde encontrar comprador para a sua cota de consórcio
Os compradores mais seguros são pessoas que você conhece e que querem o mesmo tipo de bem: um parente, um colega, um cliente. Anúncio aberto também funciona, desde que nenhum pagamento saia de você e que o contato com a administradora seja feito por você.
Uma cota de caminhão interessa a quem trabalha com frete; uma de imóvel, a quem está saindo do aluguel. Pensar no uso ajuda a achar o comprador certo sem depender de intermediário. Se aparecer alguém se oferecendo para vender a sua cota em troca de uma "taxa de anúncio" ou "taxa de avaliação" paga antes, trate como alerta: quem vende é você, e ninguém precisa receber adiantado para isso.
| Canal | Vantagem | Cuidado principal |
|---|---|---|
| Família e conhecidos | Confiança e negociação flexível | Colocar o acordo no papel, mesmo entre parentes |
| Clientes e colegas de profissão | Interesse real pelo mesmo bem | Não liberar o termo antes do dinheiro na conta |
| Anúncio em classificados | Alcance maior | Não publicar número de grupo, cota ou CPF |
| Empresa compradora | Rapidez | Preço com desconto e checagem da empresa antes de tudo |
Do outro lado da mesa, o comprador também tem riscos. Mostrar a ele o extrato oficial e deixar que confirme tudo direto com a administradora acelera a venda, porque tira a desconfiança. O que um comprador cuidadoso confere está em consórcio contemplado à venda.
Cinco erros de quem vende consórcio
Quase todos os prejuízos na venda de cota vêm de pular a administradora: contrato de gaveta, boletos repassados sem troca de titular e senha do aplicativo entregue ao comprador. Cada um desses atalhos deixa a dívida no seu nome.
- Contrato de gaveta: sem a anuência da administradora, você continua sendo o consorciado; se o comprador parar de pagar, a cobrança chega para você.
- Entregar login e senha do aplicativo da administradora para o comprador "acompanhar" a cota.
- Assinar o termo e aceitar receber em parcelas futuras, sem garantia nenhuma.
- Aceitar cheque ou comprovante de Pix enviado por foto sem conferir o saldo no próprio banco.
- Parar de pagar enquanto negocia, deixando a cota ser excluída e perdendo o que tinha para vender.
Alguns desses roteiros são usados por golpistas que fingem ser compradores. Os sinais mais comuns estão em golpe do consórcio, e a forma de conferir a administradora pelo Banco Central está na página consórcio é seguro. Para revisar o papel de cada parte no grupo, veja como funciona consórcio.
Perguntas frequentes sobre como vender um consórcio
O que eu preciso para vender o meu consórcio?
Um comprador, o extrato atualizado da cota e a aprovação prévia da administradora, exigida pelo artigo 13 da Lei 11.795/2008. A administradora analisa o cadastro do comprador e registra a troca de titular num termo de transferência. Sem esse termo, a venda não vale perante o grupo.
Por que a administradora precisa aprovar a venda da cota?
Porque o comprador assume as parcelas que faltam e, se a cota estiver contemplada, vai usar um crédito do grupo. A administradora confere se ele tem condições de pagar e se oferece as garantias que o contrato exige. É uma proteção para os outros consorciados.
Onde encontrar alguém para comprar a minha cota?
Os compradores mais seguros costumam ser parentes, conhecidos, colegas ou clientes que querem o mesmo tipo de bem. Anúncio em classificados também funciona, desde que você não publique número de grupo, cota ou CPF e não pague nada adiantado a intermediários.
Quando eu recebo o dinheiro da venda do consórcio?
O ideal é receber no mesmo dia da assinatura do termo de transferência na administradora, por transferência bancária identificada, conferindo o crédito na sua conta antes de assinar. Aceitar receber semanas depois, sem garantia, é um dos erros mais caros de quem vende.
Quem paga a taxa de transferência da cota?
Quem paga é o que as partes combinarem; a administradora pode cobrar uma taxa pela cessão, prevista no contrato. Pergunte o valor antes de fechar o preço, para incluir esse custo na negociação.
Como vender um consórcio que ainda não foi contemplado?
Da mesma forma que o contemplado: extrato, comprador, aprovação da administradora e termo de transferência. A diferença é o preço, porque o comprador herda a mesma espera e raramente paga ágio; o comum é devolver parte do que foi pago. Mesmo assim, o dinheiro entra antes do que numa desistência.
Compare com o que volta na desistência em consórcio cancelado.
Quanto vale uma cota de consórcio contemplada?
Não existe tabela oficial. O ponto de partida é o que já foi pago, somado a um ágio pelo tempo de espera que o comprador poupa. O limite é a conta do comprador: o que ele paga a você mais o saldo devedor não pode ficar muito acima do valor da carta, senão ele prefere entrar num grupo novo.